
Los impuestos especiales sobre el alcohol etílico
Los impuestos especiales se aplican a los productos terminados que contienen alcohol etílico. Su importe depende de la naturaleza del producto y de su uso.
Se expresan en hectolitros de alcohol puro (hlap). Este cálculo es independiente del grado final o del envase.
En Francia, el alcohol totalmente desnaturalizado no está sujeto a impuestos especiales.
En cambio, el alcohol no desnaturalizado y el alcohol parcialmente desnaturalizado siguen sujetos a ellos, salvo exención prevista por la normativa. Es el caso, en particular, en el marco de una autorización de usuario (UT).
Para el año 2026, el importe de los impuestos especiales aplicables a los alcoholes (excepto los rones de los DOM) es de 1 932,42 € por hectolitro de alcohol puro.
La cotización a la seguridad social sobre los alcoholes de más de 18 % vol.
Además de los impuestos especiales, una cotización a la seguridad social afecta a determinados alcoholes de más de 18 % vol.
Cuando estos productos entran en su ámbito de aplicación, esta contribución se suma automáticamente a los impuestos especiales.
Para 2026, su importe asciende a 620,47 € por hectolitro de alcohol puro.
Así, para los alcoholes afectados, ambos gravámenes se acumulan.
Una fiscalidad que pesa sobre el coste final
Estas dos contribuciones recuerdan el peso real de la fiscalidad en el precio final de los alcoholes.
Por eso, la distinción entre alcohol totalmente desnaturalizado, alcohol parcialmente desnaturalizado y alcohol no desnaturalizado sigue siendo determinante, tanto en el plano normativo como en el económico.
Según los usos, los operadores deben disponer o bien de una autorización de usuario (UT), o bien del estatuto de depositario autorizado.
Estos estatutos condicionan el derecho a producir, poseer o utilizar estos alcoholes.
El documento oficial de referencia
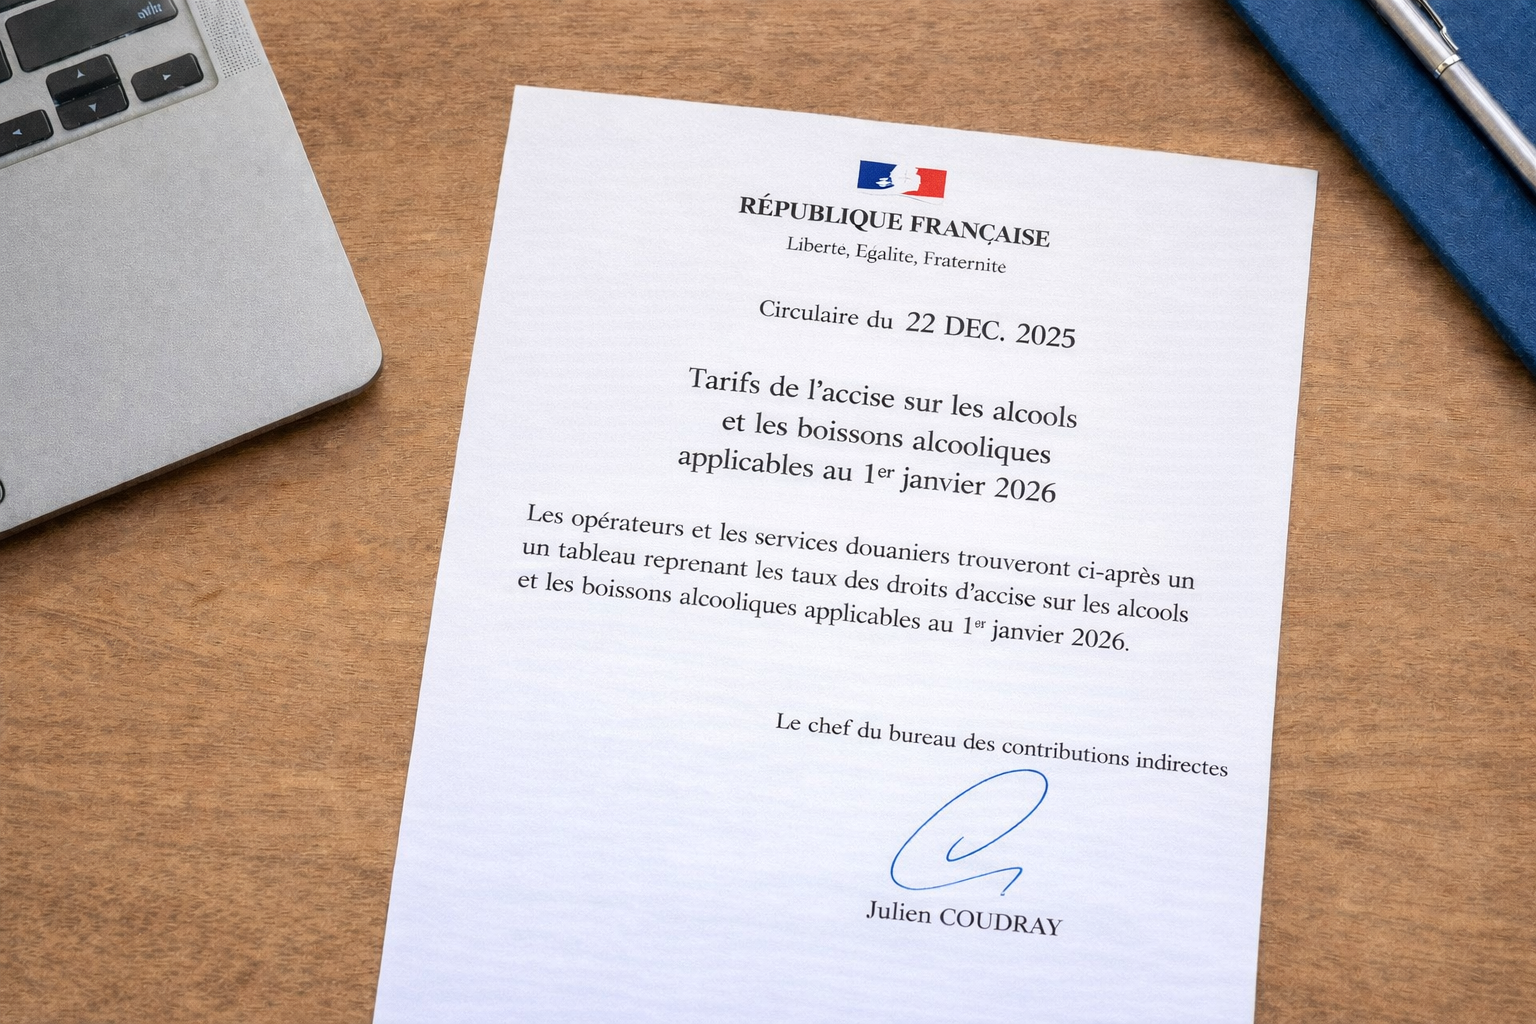
Los importes aplicables en 2026 figuran en la circular de aduanas del 22 de diciembre de 2025.
Este texto, publicado por la Dirección General de Aduanas e Impuestos Indirectos francesa, fija las tarifas vigentes a partir del 1 de enero de 2026.
La circular está disponible para descargar aquí para que cualquiera pueda consultar directamente el texto normativo vigente.Informar y orientar
En Nadal Alcools, no sustituimos a la administración.
En cambio, acompañamos a nuestros clientes en la comprensión de las normas fiscales y reglamentarias.
En 2026, los impuestos especiales sobre el alcohol etílico ascienden, por tanto, a 1 932,42 € por hlap, a los que se suma una cotización a la seguridad social de 620,47 € por hlap según la naturaleza y el uso de los alcoholes afectados.